

凡治众如治寡,分数是也。——《孙子兵法·势篇》
《量化·空仓》证明了:价格里没有可靠的 α,唯一被验证的纪律是”该空仓时空仓”。
《量化·归本》在财报里挖到了第一锹矿:成长因子,牛熊两段全对。
这一篇要讲的,是一个更朴素、也更让人不甘心的发现——我们花了几个月争夺的 α,可能还不如把手里的资产摆对阵型。
(本文是《量化·空仓》《量化·归本》的第三篇。所有数字来自 11.7 年真实日线回测,口径见文末。不构成任何投资建议。)
一、一张没买的课程大纲
事情的起因是一条销售链接:某平台的《AI 投资实战营》,31 课,2400 元,让我看看值不值得报。
大纲解析完,结论是不报。三条理由:课程每一课的实战任务都是”使用某某工具”,本质是产品培训;它讲的”回测陷阱:未来函数、过拟合、幸存者偏差”,我们在《量化·空仓》里是用”排除股票代码末位是奇数”跑出 +98% 来亲手演示的;它讲”止盈止损是否有效”,我们上周刚用五种变体证伪完。
但大纲里有一部分,像一根针一样扎中了我们:第二部分,资产配置。60/40、永久组合、全天候、史文森、黄金蝴蝶,再平衡的几种方式,以及把资金分成防守/主力/进攻/奇袭四层的”统帅制”。
对照我们自己的系统——竞技场里 16 位 AI 选手,趋势的、打板的、抄底的、看财报的、烧香的,清一色是选股手。整个系统在争夺 α,而”资产之间怎么配”这一层,是彻底的空白。
于是决定:课不买,但这个问题必须回答。我们有 12 年的数据和自己的回测引擎——把这一课自己补上。
二、把 12 年摆上桌
补课的第一件事是拿数据。通过券商终端拉了六类资产的完整日线,前复权:
| 资产 | 标的 | 起始 |
|---|---|---|
| A股大盘 | 沪深300ETF | 2012-05 |
| A股中盘 | 中证500ETF | 2013-03 |
| A股成长 | 创业板ETF | 2012-01 |
| 黄金 | 黄金ETF | 2013-07 |
| 债券 | 城投债ETF | 2014-12 |
| 美股 | 标普500ETF | 2014-01 |
共同窗口:2014-12 至 2026-08,11.7 年。这个窗口的珍贵之处在于,它完整包含了 2015 杠杆牛与股灾、2016 熔断、2018 贸易战熊市、2020 疫情崩盘、2022 全年阴跌、2024-2025 反弹——五轮完整的极端行情。相比之下,我们此前所有选股策略的回测窗口只有 16 到 17 个月。
组合按教科书定义,权重固定,现金按年化 2% 计息,再平衡计交易成本。
三、审判一:七种活法
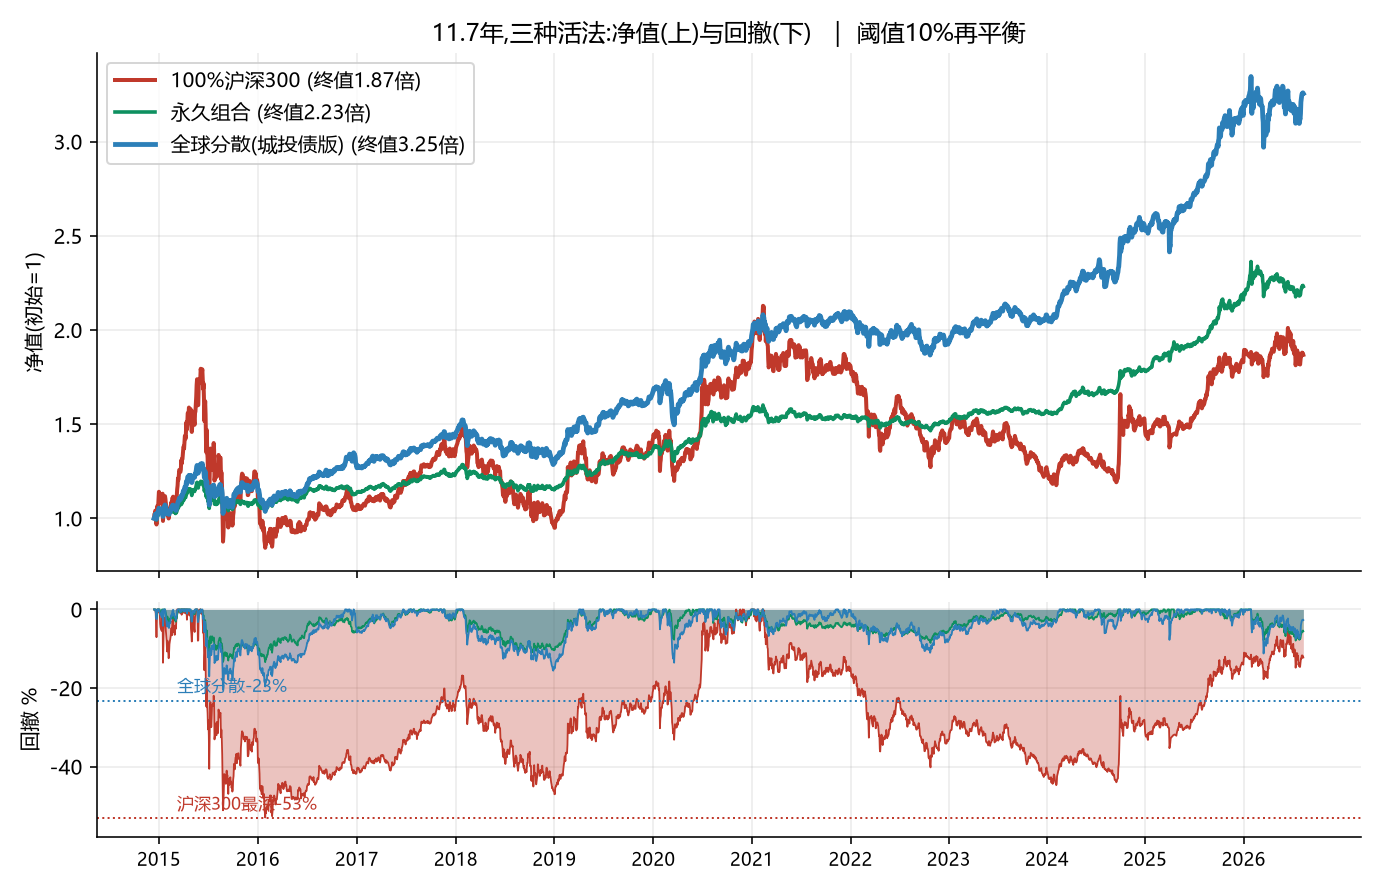
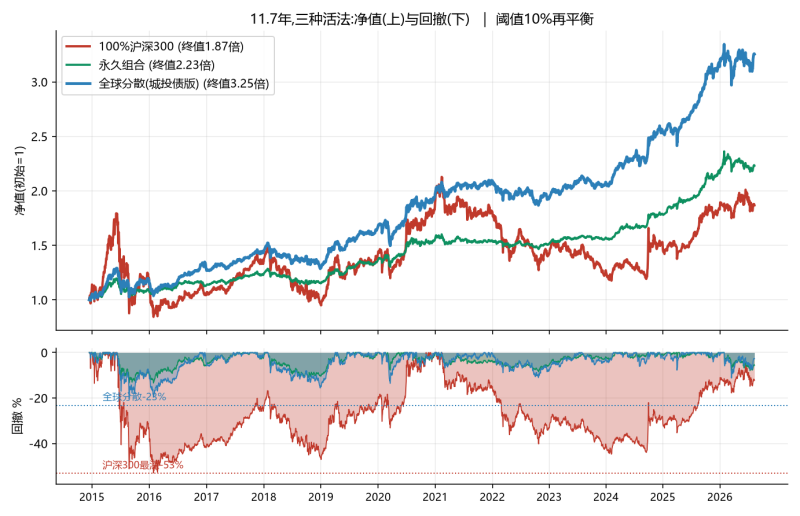
| 组合 | 总收益 | 年化 | 最大回撤 | 波动率 | 夏普 | 最差年份 |
|---|---|---|---|---|---|---|
| 100%沪深300 | +86.8% | +5.5% | 53.0% | 26.6% | 0.13 | 2018 -28.4% |
| 60/40 股债 | +82.2% | +5.3% | 36.2% | 15.9% | 0.21 | 2018 -14.1% |
| 永久组合(股债金现各25%) | +104.8% | +6.3% | 17.2% | 8.1% | 0.54 | 2018 -3.7% |
| 全天候(本土化) | +95.2% | +5.9% | 19.9% | 8.5% | 0.46 | 2018 -3.9% |
| 黄金蝴蝶 | +111.4% | +6.6% | 28.5% | 11.7% | 0.40 | 2018 -8.9% |
| 史文森(本土化) | +181.3% | +9.3% | 31.6% | 14.5% | 0.50 | 2022 -11.6% |
| 全球分散(A股35/美股25/金20/债20) | +204.3% | +10.0% | 23.3% | 12.0% | 0.67 | 2022 -8.3% |
第一个结论,朴素到近乎粗暴:满仓单一市场,是这张表上最差的活法之一。
100% 沪深300 在 11.7 年里赚了 86.8%,年化 5.5%,代价是一次 53% 的回撤和一个 -28.4% 的年份。而全球分散——只是把资金摊到 A股、美股、黄金、债券四处——赚了 204.3%,年化翻倍,最深回撤只有它的一半不到。夏普比率 0.67 对 0.13,相差五倍。
这不是”用收益换安全”,而是收益和安全一起拿走了。看图上那条红线:它在 2015 年冲到 1.8 倍,然后花了整整六年才重新站上那个高度。而蓝线在同一段时间里,把 1 变成了 3.25。
第二个结论:极致防守的组合,不是最差的选择。 永久组合(股票/债券/黄金/现金各 25%)总收益 +104.8%,竟然还高过满仓沪深300;而它最深回撤只有 17.2%,2018 年那种血流成河的年份,它只跌了 3.7%。一个”什么都不懂、只是把钱分成四份”的人,过去 11.7 年跑赢了满仓 A股大盘。
四、审判二:越懒越好
配置定了,还要回答一个操作问题:多久调一次仓?用永久组合做样本,六种机制:
| 机制 | 总收益 | 年化 | 最大回撤 | 夏普 | 11.7年操作次数 |
|---|---|---|---|---|---|
| 不再平衡(买了不管) | +108.1% | +6.5% | 18.7% | 0.48 | 0 |
| 年度再平衡 | +104.8% | +6.3% | 17.2% | 0.54 | 12 |
| 季度再平衡 | +103.5% | +6.3% | 15.8% | 0.55 | 47 |
| 月度再平衡 | +107.1% | +6.4% | 14.5% | 0.57 | 140 |
| 阈值 5% | +109.0% | +6.5% | 14.5% | 0.57 | 13 |
| 阈值 10% | +123.1% | +7.1% | 13.4% | 0.65 | 5 |
阈值 10%(某类资产偏离目标超 10 个百分点才动手)在收益、回撤、夏普三项上全胜——而它是所有机制里操作最少的:11.7 年,只动了 5 次。
这个结果和本系列此前的每一个发现同调。我们证伪过”高开 1% 就止盈”(把 +91% 打成 -6%)、证伪过”跌出前十还留着”的缓冲带(回撤近翻倍)、证伪过五种动量止损(把 +140% 打成 +40%)。现在再加一条:再平衡也不该勤快。
机理并不神秘:再平衡的收益来自”卖出涨多的、买入跌多的”这个逆向动作,而这个动作只有在偏离足够大的时候才有意义。月度调仓平均每 12 个交易日就动一次手,大部分动作是在噪音里来回搬砖,付了成本,截断了趋势。阈值 10% 只在真正的大分化出现时出手——2015 股灾、2020 疫情、2022 熊市,五次,次次都在刀刃上。
五、审判三:差距全在那两年
逐年拆开,配置的价值到底在哪里兑现:
| 组合 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 100%沪深300 | +9% | -12% | +29% | -28% | +47% | +33% | -4% | -22% | -10% | +18% | +21% |
| 永久组合 | +3% | +2% | +8% | -4% | +18% | +13% | -1% | -2% | +3% | +14% | +20% |
| 全球分散 | +8% | +7% | +11% | -8% | +30% | +17% | +5% | -8% | +8% | +22% | +22% |
牛市年份(2019、2020、2024、2025),满仓沪深300 确实更猛;但 2018 和 2022 这两个熊年,吃掉了它此前和此后的全部超额。跌 28% 需要涨 39% 才回本,跌 22% 需要涨 28% ——这两次爬坑,花光了它三年的时间。
而永久组合在同样两年只跌了 4% 和 2%,却几乎完整地吃到了 2019(+18%)、2020(+13%)、2025(+20%)的上涨。
配置从来不是让你在好年份赚更多,而是让你在坏年份亏得少到可以忽略——于是你还完整地留在牌桌上,等下一个好年份。 这句听起来像鸡汤的话,在上面那张表里是可以逐格核对的算术。
六、于是有了元帅
按本系列的铁律,回测再漂亮也只是入场券。我们的模拟盘竞技场因此增加了第 17 位选手:
元帅·全球分散配置——全场唯一不选股的选手。持仓:沪深300ETF 35% + 标普500ETF 25% + 黄金ETF 20% + 城投债ETF 20%;规则:只在某类资产偏离目标超 10 个百分点时再平衡,其余时间一动不动。它的日记大概率会是全场最短的,大多数日子只有一句”阵型稳固,无需调动”。
它对面站着十六位选股手:追涨的、打板的、抄底的、炒新的、跟大V的、只看财报的学霸、等大跌伏击的鳄鱼、押产业信仰的信徒。16 个争 α 的,对 1 个只摆 β 的。
这是这个竞技场迄今最有意思的一场对照:如果几个月后,那个从不选股、一年动不了几次手的家伙排在中上游——那么”选股”这件事对普通人的意义,就要被重新称量一次。
七、冷水
照例,一滴不少:
- 窗口只有一个样本路径。11.7 年跨五轮牛熊已算扎实,但它仍是历史上的一条路径,不是未来的保证。起点若挪动一年,数字会变(我们实测过:窗口从 2014-01 挪到 2014-12,沪深300 的总收益从 +236% 掉到 +87%——起点选择本身就是一种运气)。
- 标普500ETF 有溢价与汇率风险。QDII 额度紧张时二级市场溢价可达数个百分点,回测按净值口径无法反映;人民币兑美元的波动也被隐含在收益里。
- 城投债ETF 不是国债,它含信用风险;我们选它是因为单价 10 元、一手 1040 元,便于精确配权(国债ETF 单价 141 元,一手就占 10 万本金的 14%,凑不出 20% 的目标权重)。这个替换经过对照验证:结论一致,城投债版夏普略高。
- 过去 11 年美股独强。全球分散里 25% 的标普500 贡献巨大,而这段美股表现是历史上最好的时期之一,未必重演。
- 组合回测未计申赎费与分红税差异,现金按 2% 简化计息。
求之于势
《孙子兵法·势篇》的最后一句是:“故善战者,求之于势,不责于人。”——真正会打仗的人,把胜负押在阵型和态势上,而不是苛求某一个士兵格外能打。
这句话像是专门写给量化投资的。我们花了几个月,把每一个”能打的士兵”都试了一遍:追涨的、抄底的、打板的、看财报的。绝大多数被证伪,少数留下微弱的正期望。而这一篇的 11.7 年数据说的是另一件事:把士兵们摆成什么阵型,可能比每个士兵有多能打,更能决定这场仗的结局。
三篇写到这里,答案连成了一句话:
善量化者,知道何时空仓;久量化者,终要回到课本;而真正走远的,求之于势,不责于人。
那 2400 元没有花。但它逼出的这个问题,和这个问题的答案,已经变成了服务器上每天自动运行的一位选手——它的净值曲线,会替我们把这篇文章继续写下去。
附注·回测口径:标的为场内 ETF 前复权日线(沪深300ETF 510300、中证500ETF 510500、创业板ETF 159915、黄金ETF 518880、城投债ETF 511220、标普500ETF 513500),数据经券商行情终端获取;共同窗口 2014-12-15 至 2026-08-12(2834 个交易日,11.7 年);现金按年化 2% 计息;再平衡按换手金额计 0.05% 成本;夏普比率取无风险利率 2%;”全球分散”权重为 A股35%/美股25%/黄金20%/债券20%。竞技场选手”元帅”采用同一配置与阈值 10% 再平衡规则,为模拟盘。
免责声明:本文为量化研究记录与认知分享。历史回测不代表未来表现;文中一切数字均可能含数据口径、幸存者与路径依赖偏差;提及的任何资产、ETF、组合与策略,均不构成投资建议。市场有风险,决策请独立。


暂无评论内容